Recupero sottotetto e detrazioni 65% e 50%
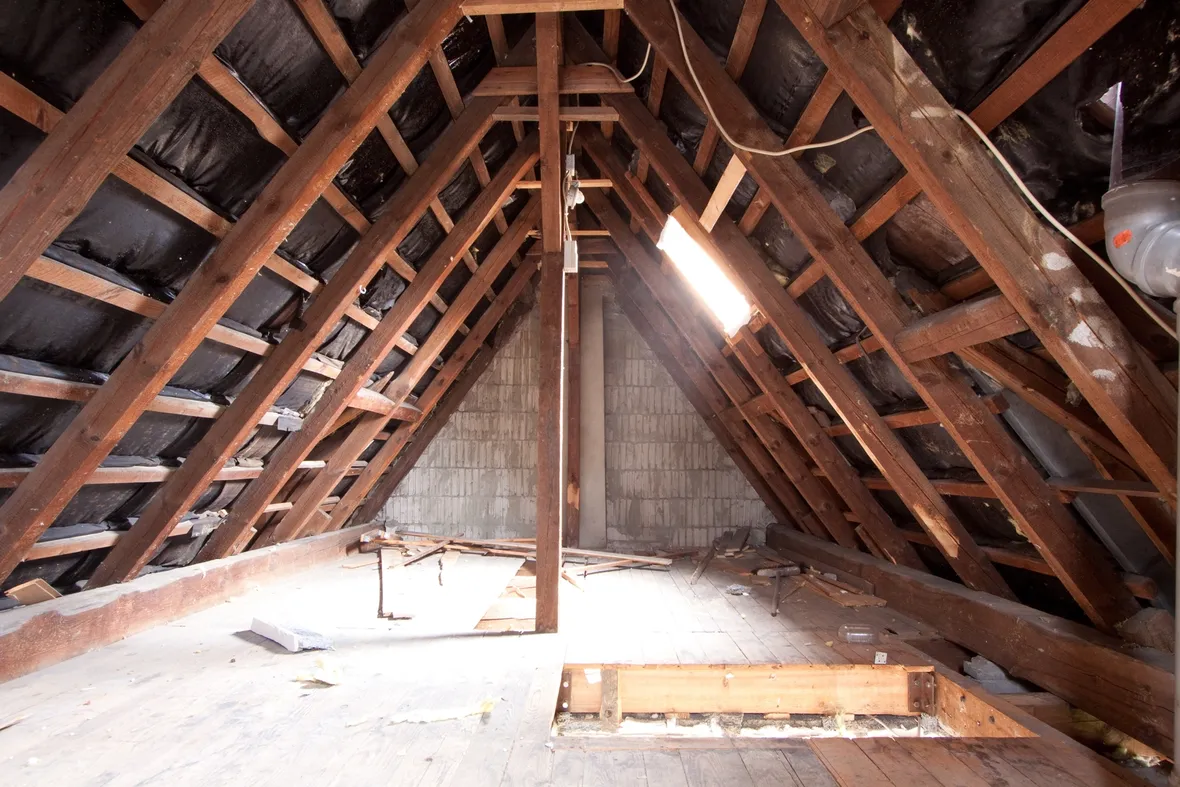
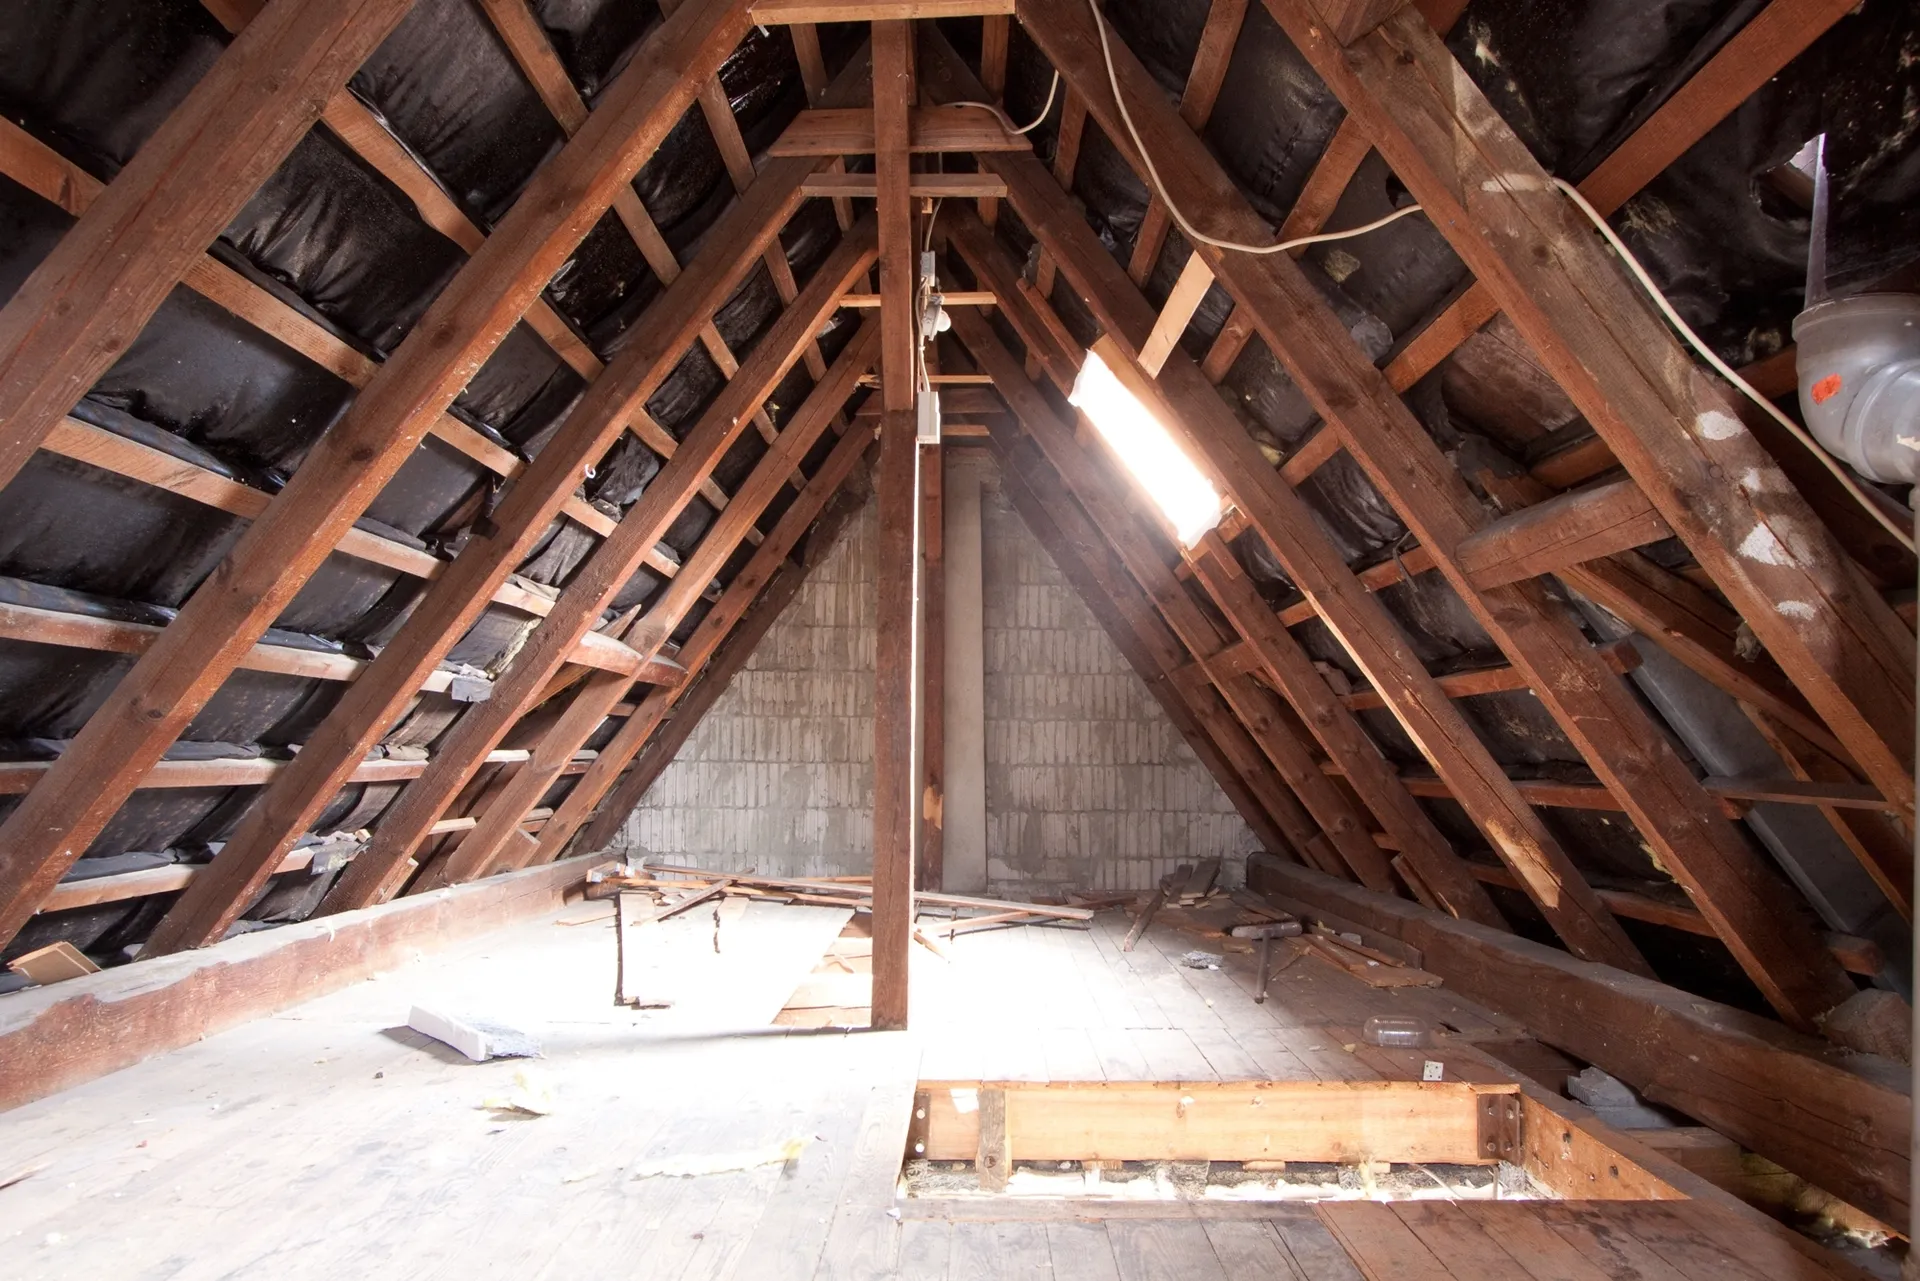
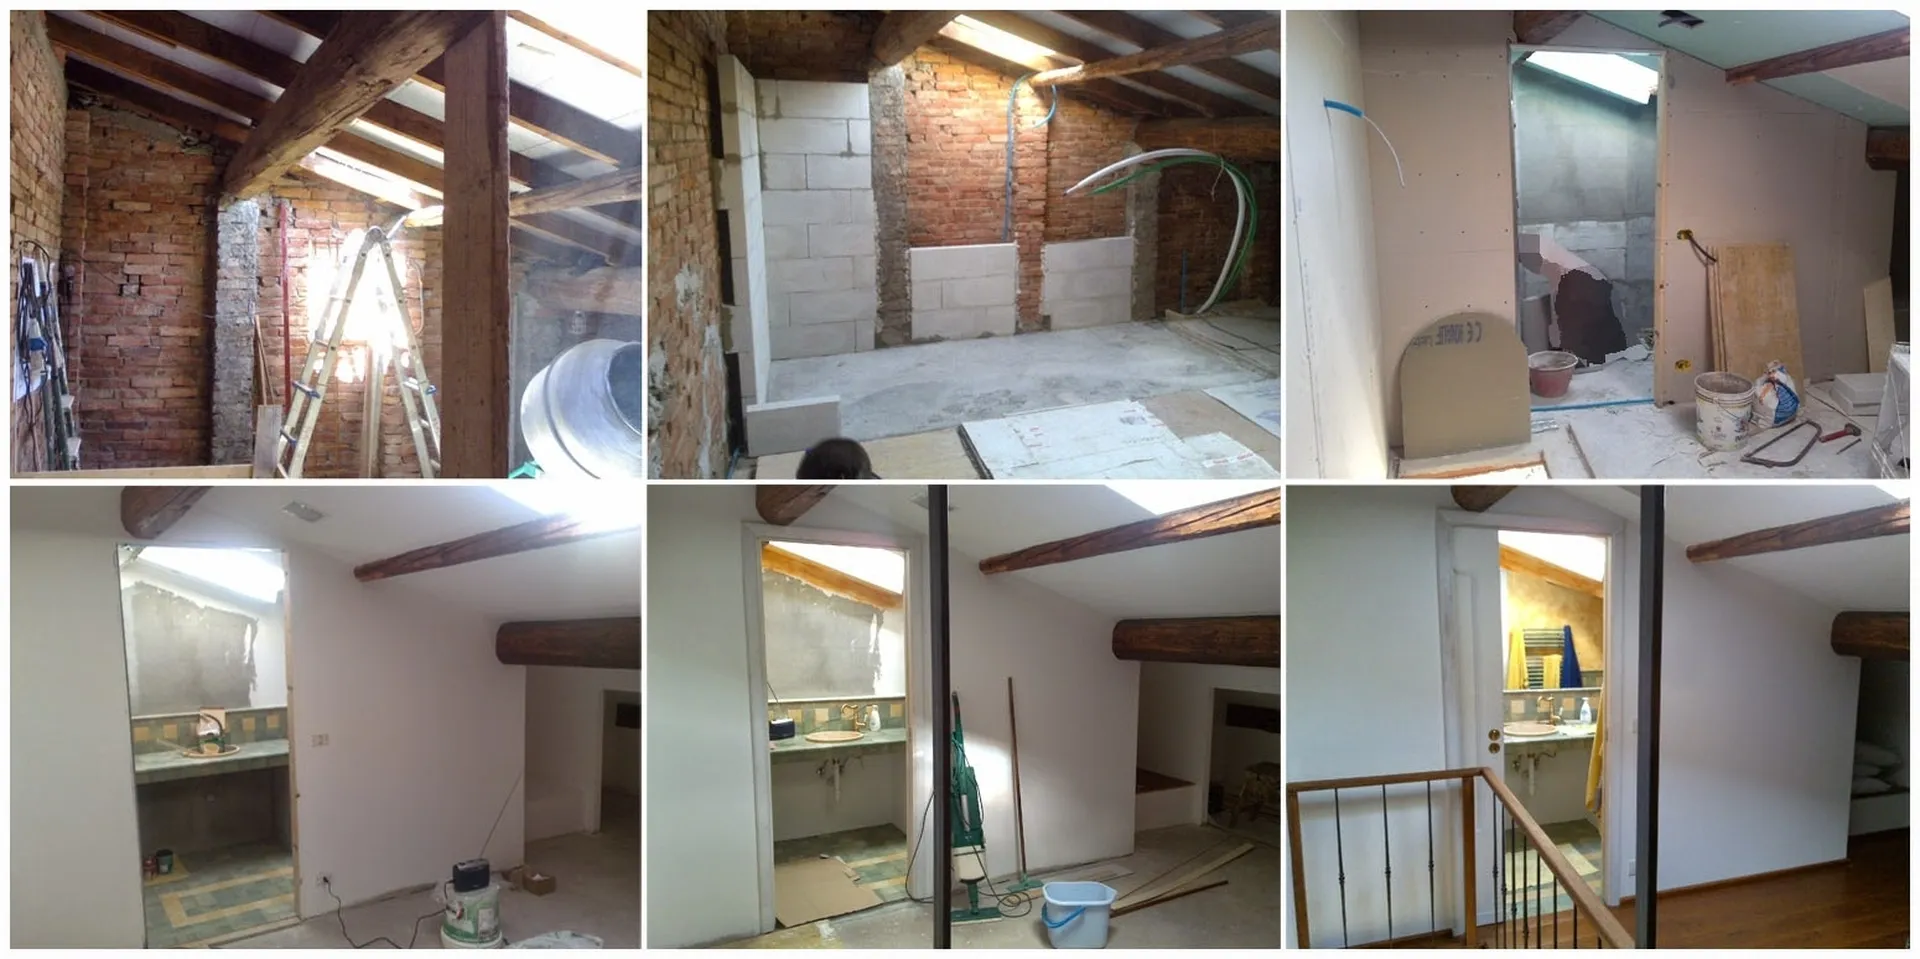
Il recupero del sottotetto include tutte quelle operazioni volte a rendere questa zona abitabile. Per quanto riguarda le spese di realizzazione, esse possono essere agevolate attraverso la richiesta di detrazioni (del 50% e/o 65%) che devono avvenire secondo regole specifiche. Recuperare il sottotetto significa ricavare un nuovo appartamento e al quale può essere applicata una detrazione del 50% nel caso di ristrutturazione edilizia o del 65% nel caso della realizzazione di interventi volti al risparmio energetico. Per l’applicazione di entrambe è necessario che l’edificio sia interamente realizzato. Questo può essere attestato dall’iscrizione dello stesso all’ufficio del catasto, dalla richiesta di accatastamento o dalle ricevute di pagamento di ICI o IMU. Prima di procedere con i lavori è necessario anche osservare se ci sarà un aumento del volume o meno; in quest’ultimo caso le detrazioni non potranno essere applicate sui costi di costruzione.
Recupero sottotetto: incentivi fiscali
Il recupero del sottotetto e le detrazioni del 65% e del 50% devono avvenire secondo delle richieste e dei lavori specifici al fine di poter ottenere queste agevolazioni. Prima di tutto è necessario realizzare un progetto circa i lavori da attuare nel sottotetto e parallelamente osservare un’eventuale incremento della volumetria dell’abitazione. Nel caso di mantenimento del volume si prosegue con l’acquisto dei materiali indispensabili al tramezzo, intonaco, rifacimento delle pareti, realizzazione di un impianto di riscaldamento e altri lavori che rendono l’ambiente abitabile. Nel caso della detrazione del 65% l’impianto di riscaldamento deve essere già presente. Un secondo fattore fondamentale è l’apposizione di un tetto massimo da rispettare per usufruire di queste agevolazioni fiscali. Per quanto riguarda le detrazioni del 65%, a lavoro terminato è necessario inviare una comunicazione entro 90 giorni all’ ENEA. In questo caso, è bene ricordare che non tutte le richieste possono essere inoltrate da privati; sarà necessario farle redigere da tecnici specializzati e le cui spese rientrano nell’incentivo.
Detrazioni del 65%
Per quanto riguarda le detrazioni del 65% applicate al recupero del sottotetto, è bene sapere che sono più complesse da acquisire rispetto a quelle per la ristrutturazione edile. Prima di tutto l’abitazione deve essere esistente, e durante i lavori non bisogna in alcun modo modificare (incrementare o decrementare) il volume della casa altrimenti non si potrà usufruire di queste agevolazioni. In secondo luogo l’ambiente deve essere già fornito d’impianto di riscaldamento (termosifoni, tubi di distribuzione o altri componenti con le medesime funzioni). Se tutti questi elementi sono regolari e presenti si procede con la valutazione di quelli che sono gli interventi soggetti ad agevolazioni. Rientrano in questa categoria: installazione di pannelli solari, sostituzione di impianti di climatizzazione, interventi sull’involucro edilizio (sostituzione di finestre, isolamento del tetto, sostituzione di porte, isolamento delle pareti etc.) e la riqualificazione totale della casa. Nel caso in cui si vada a modificare la volumetria dell’abitazione, e quindi all’installazione di una caldaia che fornisce calore sia alla zona precedente e sia a quella di nuova volumetria, le detrazioni del 65% saranno applicate solo ai costi inerenti la "vecchia" volumetria.
Detrazioni del 50%
Nel recupero del sottotetto è molto più semplice ottenere una detrazione del 50% piuttosto che del 65% sia per la semplicità e sia per la svariata gamma di interventi che rientrano in questa fattispecie. Gli organi competenti in materia affermano che è possibile usufruire di agevolazioni fiscali del 50% per quanto riguarda tutte quelle pratiche edili che non modificano la destinazione d’uso e la volumetria dell’immobile. Anche nel caso della detrazione per ristrutturazione (50%), l’abitazione deve essere già esistente.Ciò si prova attraverso l'iscrizione al registro del catasto, richiesta di accatastamento o attraverso tutte le ricevute di pagamento di rate ICI o IMU degli anni precedenti. La detrazione fiscale del 50% ha un tetto di spesa massimo (che si aggira intorno ai 96.000 euro fino al 2015 e 48.000 a partire dal 2016) e comprende: rifacimento del tetto, tramezze, rifacimento delle pareti eccetera.
Domande frequenti
-
Qual è la differenza principale tra la detrazione del 50% e quella del 65% per il recupero del sottotetto?La detrazione del 50% si applica alle ristrutturazioni edilizie generali, mentre il 65% è riservato agli interventi di riqualificazione energetica. Per accedere al bonus del 65%, l'intervento deve migliorare l'efficienza energetica dell'edificio (es. isolamento, nuovi impianti) e non deve comportare variazioni di volume. Al contrario, il 50% copre una gamma più ampia di lavori strutturali e finiture, purché non si cambi la destinazione d'uso o si aumenti il volume abitativo. Entrambe richiedono che l'immobile esista già e sia regolarmente censito.
-
Posso ottenere le detrazioni se aumento il volume del sottotetto creando nuovi metri quadri?No, le detrazioni fiscali del 50% e del 65% non sono applicabili sulle spese relative all'aumento di volume dell'edificio. Se i lavori prevedono un ampliamento volumetrico, puoi beneficiare delle agevolazioni esclusivamente sulla quota di spesa riferita alla 'vecchia' volumetria esistente. È fondamentale distinguere chiaramente i costi: le parti nuove non godono di sconto fiscale diretto, mentre quelle esistenti sì, a patto che rispettino i requisiti normativi e catastali previsti per ciascun bonus.
-
È obbligatorio avere già un impianto di riscaldamento funzionante per richiedere il bonus del 65%?Sì, per usufruire della detrazione del 65% legata alla riqualificazione energetica, l'abitazione deve essere dotata preesistente di un impianto di riscaldamento (come termosifoni o tubazioni di distribuzione). Questo requisito è essenziale per valutare l'impatto degli interventi di efficientamento. Se installi una nuova caldaia che serve sia la zona esistente sia quella di nuova volumetria, la detrazione verrà calcolata solo sui costi attribuibili alla porzione originaria dell'edificio, non su quella ampliata.
-
Quali documenti servono per dimostrare che l'immobile esiste e ha diritto alle detrazioni?Per provare l'esistenza dell'immobile e accedere alle agevolazioni, è necessario fornire documentazione ufficiale come l'iscrizione all'Ufficio del Catasto, la richiesta di accatastamento o le ricevute di pagamento di imposte locali come ICI o IMU relative agli anni precedenti. Questi documenti attestano che l'edificio è già realizzato e regularizzato, condizione indispensabile sia per il bonus ristrutturazione (50%) sia per quello energetico (65%). Senza questa prova, le pratiche di detrazione vengono respinte.
-
Devo comunicare i lavori all'ENEA? Quando e come?Sì, per la detrazione del 65% è obbligatorio inviare una comunicazione telematica all'ENEA entro 90 giorni dalla fine dei lavori. Questa pratica non può essere effettuata direttamente dai privati ma deve essere redatta e inviata da un tecnico abilitato (ingegnere, architetto, geometra). Le spese per il professionista rientrano nel calcolo del bonus. Per il bonus del 50% (ristrutturazione), invece, non è prevista alcuna comunicazione obbligatoria all'ENEA, ma occorre conservare tutta la documentazione contabile e tecnica per eventuali verifiche.