Definizione abitazione di lusso

Domande frequenti

  • Quali sono i requisiti oggettivi per classificare un immobile come abitazione di lusso?
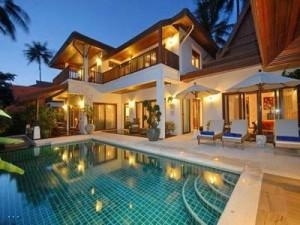
    La classificazione non dipende dal valore di mercato o dall'eleganza degli arredi, ma da parametri tecnici fissati dal Decreto Ministeriale del 2 agosto 1969. Rientrano nella categoria le ville con parco privato, le case unifamiliari di superficie superiore a 3.000 mq, gli alloggi padronali, le abitazioni dotate di piscina e, soprattutto, tutte le unità immobiliari catastalmente classificate nelle categorie A/1, A/8 e A/9, oppure quelle con superficie utile superiore a 240 mq. È fondamentale verificare questi dati nei documenti tecnici.
  • Come influisce la qualifica di 'lusso' sulle imposte da pagare?
    Essere classificati come abitazione di lusso ha ripercussioni dirette sui costi fiscali. Innanzitutto, l'imposta di registro per l'acquisto è maggiorata rispetto alle abitazioni ordinarie. Inoltre, l'Imu (Imposta Municipale Propria) si applica senza esenzioni, anche se l'immobile è l'unica abitazione principale, salvo specifiche deroghe per le prime case di classe catastale elevata ma non di lusso. Infine, per la compravendita si paga un'imposta di bollo aggiuntiva. Questa qualifica esclude inoltre l'accesso a molte agevolazioni first-home.
  • Cosa cambia tra abitazione principale e abitazione di lusso in termini di tasse annuali?
    La differenza sostanziale riguarda l'Imu. Per le abitazioni di lusso (categorie A/1, A/8, A/9 e quelle >240mq), l'Imu è dovuta anche sull'unità immobiliare utilizzata come residenza principale, a differenza delle altre categorie che ne sono esenti. Il calcolo avviene sull'altra rendita catastale rivalutata del 5%. Questo rende il costo di gestione annuale significativamente più alto rispetto a un'abitazione standard, indipendentemente dal fatto che vi si viva stabilmente o meno.
  • Posso cambiare la classificazione di lusso dopo aver acquistato la casa?
    Non è possibile modificare arbitrariamente la dicitura nel contratto di compravendita; essa deve riflettere la realtà catastale e urbanistica. Se l'immobile possiede i requisiti legali (superficie >240mq o categoria catastale specifica), sarà considerato di lusso a prescindere da ciò che scrivete nel rogito. Tentare di occultare tale caratteristica comporta sanzioni pesanti. L'unica via per perdere la qualifica è intervenire strutturalmente per ridurre la superficie utile sotto i 240 mq o ottenere una riclassificazione catastale ufficiale presso il Catasto, dimostrando che i nuovi requisiti non corrispondono più alla definizione di lusso.
  • L'arredamento di pregio determina se una casa è di lusso?
    No, l'arredo non conta ai fini legali. La definizione di abitazione di lusso è puramente tecnica e normativa, basata su superficie, destinazione d'uso e categoria catastale. Una casa spartana ma grande oltre 240 mq è fiscalmente di lusso, mentre un appartamento piccolo ma superlussuosamente arredato non lo è. Attenzione però: il valore commerciale per la vendita sarà influenzato dagli arredi, ma le tasse restano legate esclusivamente ai parametri oggettivi previsti dalla legge del 1969.

Potrebbe interessarti anche

Le informazioni di base sulle abitazioni di lusso

La definizione abitazione di lusso rappresenta a ben guardare qualcosa di leggermente più complesso di quanto potremmo immaginare ad una prima lettura. Perché tutti, a parole, possono indugiare nel definire un’abitazione di lusso in un modo e nell’altro sottolineandone ora i pregi architettonici, la qualità della posizione, le dimensioni, lo spazio all’interno e all’esterno e perfino il livello stesso dell’arredamento interno della casa in questione. Ma comprendiamo in modo molto intuibile che una definizione abitazione di lusso non può basarsi su canoni soggettivi e, per di più, canoni così variabili come quelli che abbiamo preso ad esempio qualche riga fa. Del resto,fin quando si rimane sul versante delle chiacchiere, tali canoni di identificazione per la definizione abitazione di lusso potrebbero anche andar bene, ma quando ci vuole una precisione maggiore allora occorre pensare ad altro.
Le caratteristiche principali di un'abitazione di lusso

Le tematiche di maggiore respiro oggi, a quanto pare, sono tematiche differenti e ben lontane da tutto quanto possa ruotare intorno al concetto di lusso coniugato ai modi e ai tempi delle situazioni abitative. In merito alla definizione abitazione di lusso c'è quindi tanta letteratura ma forse un interesse progressivamente decrescente. La precisione in un’occasione come questa è assolutamente obbligatoria per una lunga serie di ragioni e, in primo luogo, per ragioni di natura fiscale. Nel senso che molte delle tasse sulla casa sono calibrate in maniera differente a seconda della tipologia di abitazione che abitiamo e, naturalmente, in maniera intuibile, la definizione abitazione di lusso diventa di fondamentale importanza per poter godere, o, più spesso, per essere esclusi da determinate agevolazioni fiscali sul pagamento di tributi legati alla casa.
Consigli pratici sulla definizione di abitazione di lusso

Quindi la prima mossa è quella di prestare la massima attenzione anche al momento della stipula del rogito e del contratto di acquisto della casa in esame in quanto, ovviamente, la definizione abitazione di lusso deve essere contenuta all’interno di tutti i documenti che descrivono le caratteristiche principali dell’abitazione in questione allo scopo di non incappare nelle più classiche e spiacevoli brutte sorprese sotto forma di sanzioni pecuniarie. Proprio per fare chiarezza vi è una legge di riferimento che fa testo nell’ambito della formulazione della definizione abitazione di lusso: si tratta del Decreto Ministeriale del 2 agosto del 1969 che fu emanato proprio allo scopo di definire le abitazioni di lusso. Dall’esame del testo di legge in questione iniziamo a capire quelle che sono le tipologie di abitazione che rientrano nella definizione abitazione di lusso: si tratta delle abitazioni destinate a ville e parchi privati, case unifamiliari non inferiori ai 3 mila metri quadri, case unifamiliari con piscina, alloggi padronali e abitazioni residenziali superiori ai 240 metri quadri.